
Control de inventarios: guía práctica para empresas con bodega (kardex, conteos y costeo)
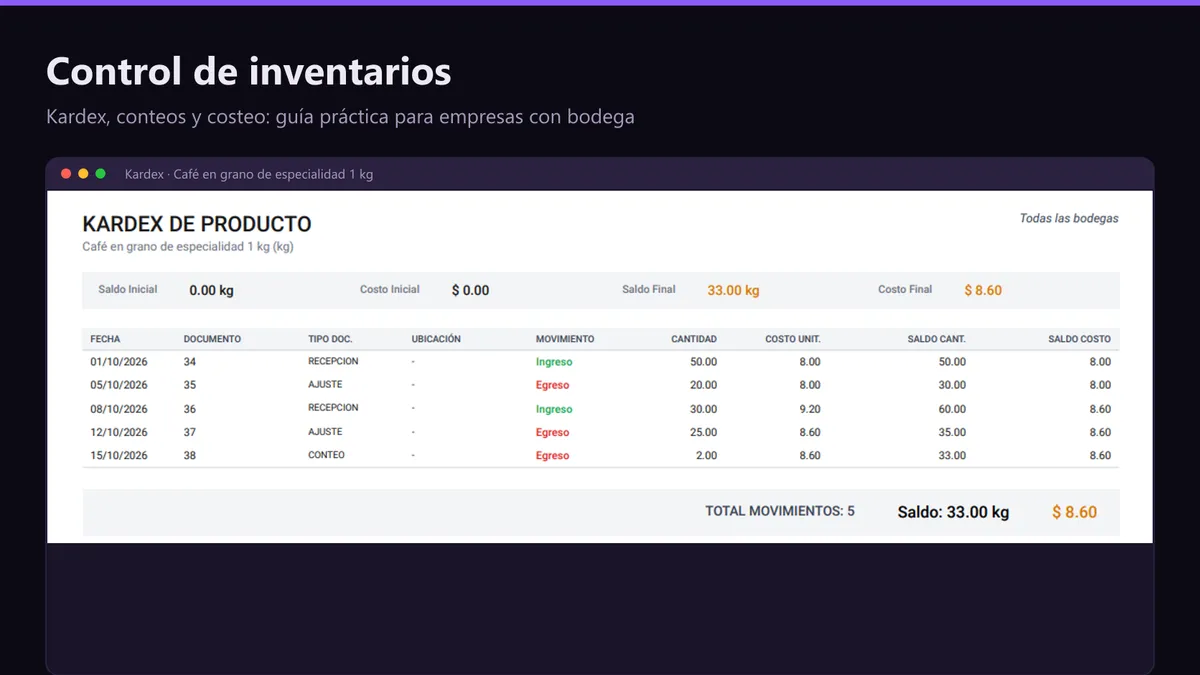
El archivo dice 40 unidades; la bodega tiene 33. Si esa escena te suena, no estás solo: es la señal número uno de que tu empresa ya no cabe en Excel. La buena noticia es que un inventario descuadrado casi nunca es un problema de robo o de mala suerte. Es un problema de método: el stock se movió sin que nadie lo registrara, o se registró sin el documento que lo respalda.
Esta guía va de lo básico a lo que de verdad ordena una bodega: el kardex, los documentos que deben mover el stock, los conteos físicos, el costeo y cómo hacer que todo eso cuadre con la contabilidad.
Por qué se descuadra el inventario
En casi todas las empresas el descuadre viene de las mismas cuatro fuentes:
- Salidas sin documento: mercadería que se entrega “y luego hacemos la factura”, consumos internos, muestras, regalos a clientes.
- Ingresos sin revisar: se recibe lo que dice la factura del proveedor, no lo que llegó en la caja.
- Correcciones a mano: alguien “arregla” la cantidad en el archivo para que cuadre, y con eso borra la pista de qué pasó.
- Mermas que nadie registra: producto dañado, vencido o roto que sigue figurando como stock.
Las cuatro tienen algo en común: el inventario se trató como una cantidad que se edita, cuando en realidad es una historia de movimientos.
El kardex: el inventario es un registro de movimientos
El kardex es la tarjeta de cada producto donde se anota cada entrada y cada salida, con su fecha, el documento que la respalda, la cantidad y el saldo que queda. La cantidad en bodega no se escribe: se calcula sumando entradas y restando salidas. Si el saldo no coincide con lo que hay en la percha, el kardex te dice exactamente desde qué movimiento empezó la diferencia.
Así se ve el kardex de un producto real con cinco movimientos en un mes: dos compras, dos salidas y un conteo físico.
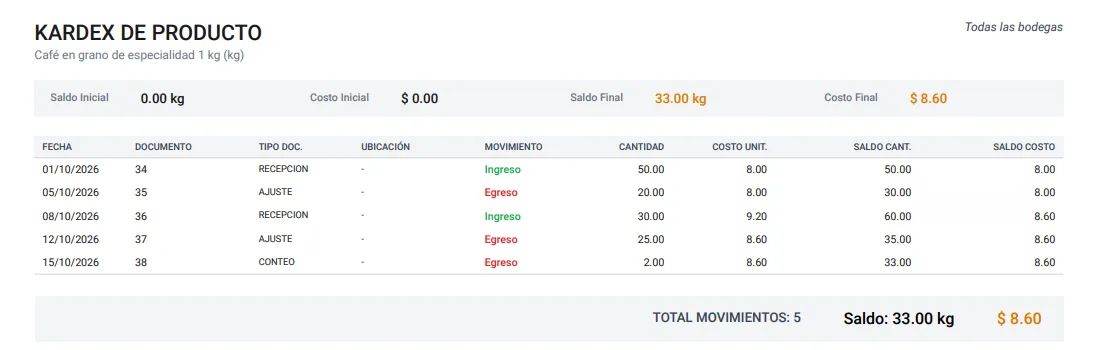
Fíjate en tres cosas:
- Cada línea tiene un documento (columna Documento y Tipo doc.). Nada se movió “porque sí”.
- El saldo se va recalculando después de cada movimiento: 50, 30, 60, 35, 33.
- El costo también tiene historia: empieza en $8.00 y después de la segunda compra pasa a $8.60. Más abajo explicamos por qué.
Los documentos que deben mover el stock
La regla de oro de una bodega ordenada es simple: nada entra ni sale sin un documento. Estos son los que necesitas:
| Documento | Mueve | Cuándo |
|---|---|---|
| Recepción de compra | Entrada | Cuando llega la mercadería del proveedor (se cuenta lo que llegó, no lo que dice la factura) |
| Despacho o entrega | Salida | Cuando la mercadería sale hacia el cliente por una venta |
| Transferencia | Salida de una bodega y entrada en otra | Cuando mueves stock entre locales o bodegas |
| Ajuste | Entrada o salida | Mermas, daños, consumo interno, muestras — siempre con un motivo |
| Conteo físico | Entrada o salida por la diferencia | Cuando cuentas y el sistema no coincide |
El ajuste es el documento más peligroso, porque es el que permite “arreglar” el stock. Por eso debe llevar siempre un motivo, una persona responsable y, si es posible, una aprobación. Si la mitad de tus movimientos son ajustes, el problema no está en la bodega: está en que las ventas o las compras no están generando sus propios documentos.
Cantidad no es lo mismo que disponible
Un error frecuente es vender todo lo que figura en bodega, sin mirar lo que ya está comprometido. Un sistema de inventario debería distinguir al menos tres números:
- Cantidad: lo que físicamente hay.
- Reservado o solicitado: lo que ya está comprometido con pedidos o facturas por despachar.
- Disponible: lo que de verdad puedes vender hoy (cantidad menos lo comprometido).
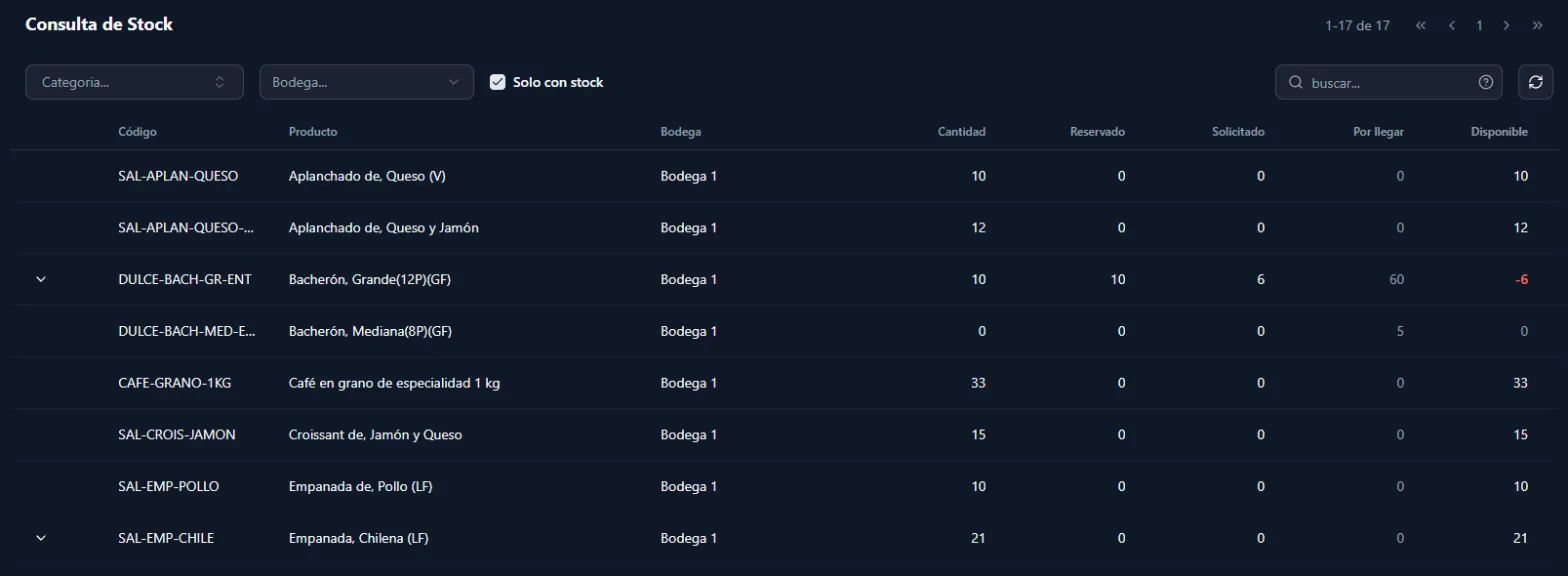
En la imagen, uno de los productos tiene 10 unidades en bodega pero 16 comprometidas: su disponible es −6. Con solo la columna “cantidad”, alguien le habría prometido esas unidades a un cliente más. También aparece lo que está por llegar (compras en camino), que sirve para responder “¿cuándo tengo?” sin llamar al proveedor.
Conteos físicos: cíclicos mejor que uno al año
El kardex te dice cuánto debería haber; el conteo físico te dice cuánto hay. Los dos son necesarios.
Muchas empresas hacen un solo inventario al año: cierran la bodega un fin de semana, cuentan todo y ajustan. El problema es que una diferencia descubierta en diciembre pudo haber empezado en marzo, y para entonces ya nadie recuerda qué pasó.
La alternativa es el conteo cíclico: contar pocos productos cada semana, empezando por los de más valor o más movimiento. Así:
- La bodega no se detiene.
- Las diferencias se descubren cerca de cuando ocurrieron.
- Cada producto se cuenta varias veces al año, no una.
Lo importante es que el conteo se registre como un documento, con la cantidad del sistema y la cantidad contada, y que la diferencia se aplique como un movimiento más del kardex:
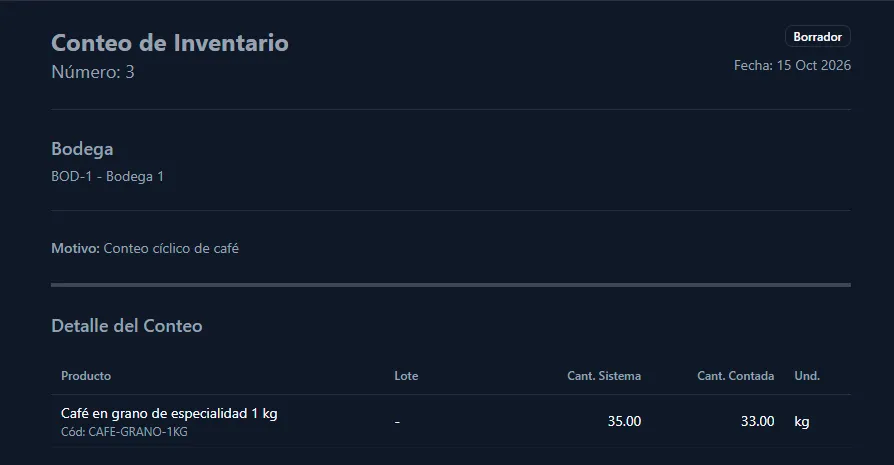
En el ejemplo, el sistema decía 35 kg y se contaron 33. Al aplicar el conteo, el kardex registra un egreso de 2 kg con su propio documento. La diferencia no desaparece: queda a la vista para investigarla.
Costeo: el costo promedio ponderado, con un ejemplo
Saber cuántas unidades tienes es la mitad del control. La otra mitad es saber cuánto valen, porque de eso depende el costo de ventas y, por lo tanto, la utilidad.
En Ecuador el método más usado es el costo promedio ponderado: cada vez que entra mercadería a un precio distinto, el costo del producto se recalcula como un promedio que pesa cuántas unidades había a cada precio. Las salidas no cambian el costo unitario: salen al costo promedio vigente.
Con los números del kardex de arriba:
| Movimiento | Cantidad | Costo unitario | Saldo | Valor del saldo | Costo promedio |
|---|---|---|---|---|---|
| Compra 1 | +50 | $8.00 | 50 | $400.00 | $8.00 |
| Salida | −20 | $8.00 | 30 | $240.00 | $8.00 |
| Compra 2 | +30 | $9.20 | 60 | $516.00 | $8.60 |
| Salida | −25 | $8.60 | 35 | $301.00 | $8.60 |
| Conteo | −2 | $8.60 | 33 | $283.80 | $8.60 |
La segunda compra fue más cara, así que el costo sube, pero no hasta $9.20: queda en $8.60, porque
todavía había 30 unidades compradas a $8.00. Ese es todo el truco del promedio ponderado:
(240 + 276) ÷ 60 = 8.60.
Dos consejos que evitan la mayoría de los errores de costeo:
- El costo entra con la compra, no se escribe a mano en la ficha del producto. Si el costo vive en el producto, alguien lo va a cambiar “porque subió”, y el inventario dejará de cuadrar.
- Las devoluciones y notas de crédito del proveedor también ajustan el costo. Un descuento que llega un mes después cambia lo que realmente pagaste.
Inventario y contabilidad: tienen que cuadrar
El valor del inventario es una cuenta del balance. Si la bodega dice que tienes $28,000 en mercadería y la contabilidad dice $31,500, uno de los dos está mal, y casi siempre la diferencia está en movimientos que se registraron en un lado y no en el otro.
La forma de evitarlo es que cada movimiento de inventario genere su asiento contable: la compra aumenta el inventario, la venta lo disminuye contra el costo de ventas, y los ajustes y conteos van contra una cuenta de pérdidas o diferencias. Con eso, el saldo de la bodega y el de la cuenta contable se mueven juntos, y el cierre del mes deja de ser una semana de conciliaciones.
Esto también importa ante el SRI: el costo de ventas que declaras en el impuesto a la renta sale de este valor, y los anexos como el ATS se arman con las mismas compras que alimentan tu inventario. Si llevas el calendario de obligaciones al día (aquí está por noveno dígito), un inventario ordenado te ahorra el mayor dolor de cabeza del cierre.
Lotes y vencimientos: cuándo importan
Si vendes alimentos, medicinas, cosméticos o químicos, la cantidad no basta: necesitas saber de qué lote sale cada unidad y cuándo vence. La regla que se usa es FEFO (first expired, first out): sale primero lo que vence primero, aunque haya llegado después.
Llevar lotes en Excel es prácticamente imposible: cada entrada abre un lote nuevo y cada salida tiene que decidir de cuál descuenta. Es uno de los puntos donde un sistema deja de ser comodidad y se vuelve necesidad.
Checklist: ¿tu control de inventario está sano?
- Cada entrada y cada salida tiene un documento con fecha y responsable.
- Puedes ver el kardex de cualquier producto y explicar cada movimiento.
- Los ajustes son la excepción, no la regla, y todos tienen un motivo.
- Distingues la cantidad en bodega de lo disponible para vender.
- Haces conteos cíclicos y las diferencias quedan registradas.
- El costo de cada producto sale de las compras, no de un número escrito a mano.
- El valor del inventario cuadra con la cuenta contable al cierre del mes.
- Si manejas productos perecibles, sabes qué lote vence primero.
Si marcaste menos de seis, tu inventario no te está dando información: te está dando trabajo.
Ordenar primero, sistematizar después
Ningún software arregla una bodega por sí solo. El orden viene primero: definir qué documento mueve cada cosa, quién lo hace y cuándo se cuenta. Cuando ese método existe, un sistema lo vuelve automático: el kardex se arma solo con cada compra y cada venta, el costo promedio se recalcula sin fórmulas, el disponible se ve en tiempo real y el asiento contable se genera al mismo tiempo que el movimiento.
Las imágenes de este artículo son de UVA, el ERP que hacemos para empresas ecuatorianas. Si tu bodega ya pasó de las cuarenta unidades en el archivo a las treinta y tres en la percha, ese es un buen momento para conversar.