
Calendario tributario Ecuador 2026: qué declaras y cuándo, según tu RUC
En Ecuador no todos declaran el mismo día: el SRI reparte los vencimientos según el noveno dígito del RUC. Ese solo dato define tu fecha límite para el IVA, las retenciones y el impuesto a la renta. Si lo tienes claro, el calendario completo del año se arma solo.
Esta guía reúne las obligaciones vigentes en 2026, el formulario de cada una y la regla para calcular tu fecha. Si solo quieres el día exacto de cada mes, ya corrido por feriados y fines de semana, está en la imagen del calendario más abajo (descargable) y, en formato de tabla, en las fechas del SRI 2026 mes por mes según tu noveno dígito.
La regla madre: el noveno dígito de tu RUC
Toma tu RUC y cuenta hasta el noveno dígito (en 17901234**5**6001, el noveno es el 5). Con
ese número, tu día base de cada mes es:
| Noveno dígito | Día límite |
|---|---|
| 1 | 10 |
| 2 | 12 |
| 3 | 14 |
| 4 | 16 |
| 5 | 18 |
| 6 | 20 |
| 7 | 22 |
| 8 | 24 |
| 9 | 26 |
| 0 | 28 |
Dos reglas que acompañan siempre a esta tabla:
- Si tu fecha cae en sábado, domingo o feriado, se traslada al siguiente día hábil — con una excepción: si ese traslado te empujara al mes siguiente, la fecha se adelanta al último día hábil del mes de vencimiento.
- El día es el límite, no la meta. Declarar el primer día del mes es igual de válido y te ahorra el riesgo de que un imprevisto (o una caída del portal del SRI) te deje fuera de plazo.
En 2026 el traslado mueve 37 de las 120 fechas de la tabla: el 10 de enero es sábado, el 16 y 17 de febrero son Carnaval, el 10 de agosto es feriado. Por eso la tabla de arriba es el punto de partida y no la fecha final: el día real de cada mes, dígito por dígito, está en la imagen del calendario y en la tabla mes por mes.
Descarga el calendario tributario 2026 en imagen
El calendario 2026 completo en una sola imagen: los doce meses, los diez dígitos y cada fecha ya con el traslado aplicado (las resaltadas son las que se movieron). Sirve para pegarla en el escritorio, mandarla por WhatsApp al contador o imprimirla junto a la caja.
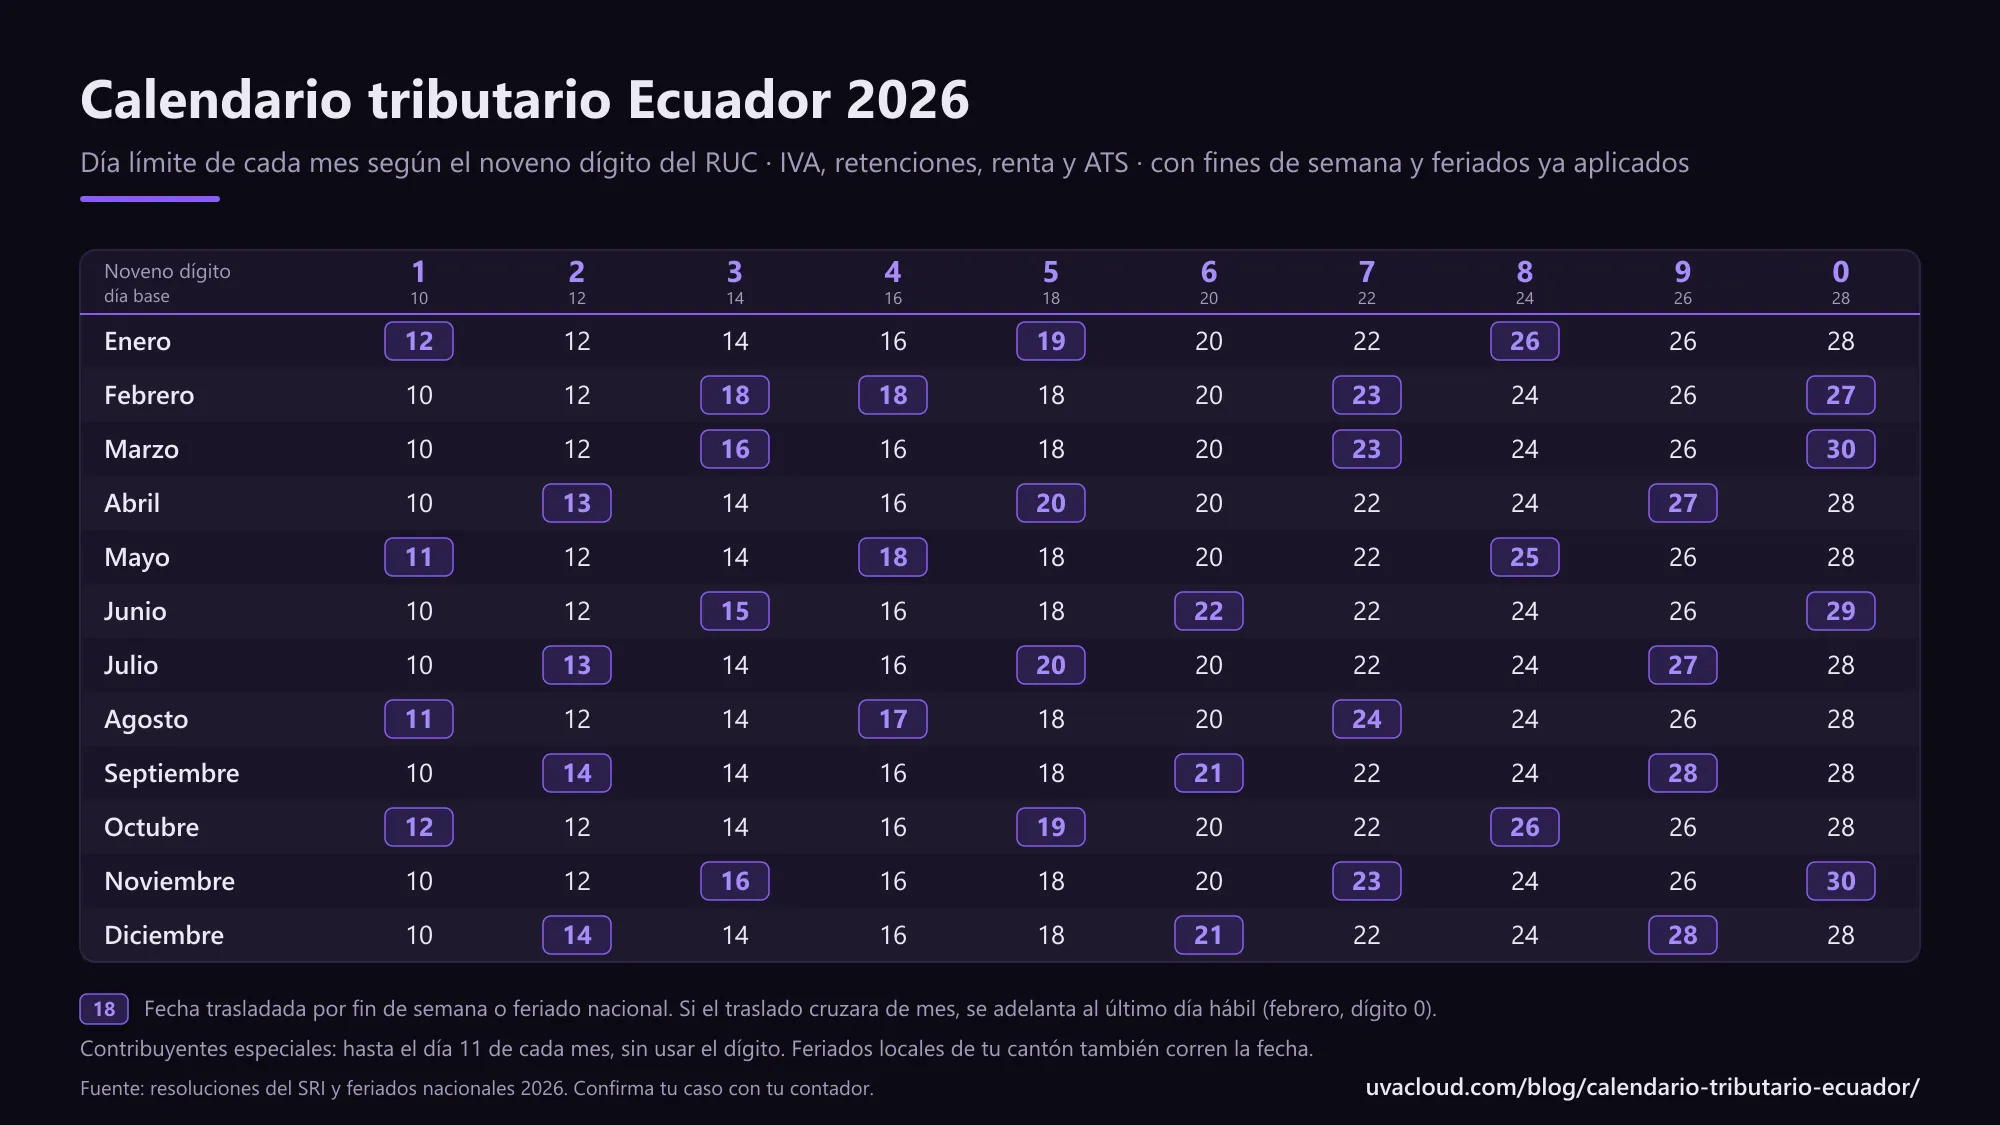
Calendario tributario SRI 2026 por noveno dígito del RUC. Las fechas resaltadas se movieron por fin de semana o feriado nacional.
Descargar el calendario tributario 2026 (PNG)
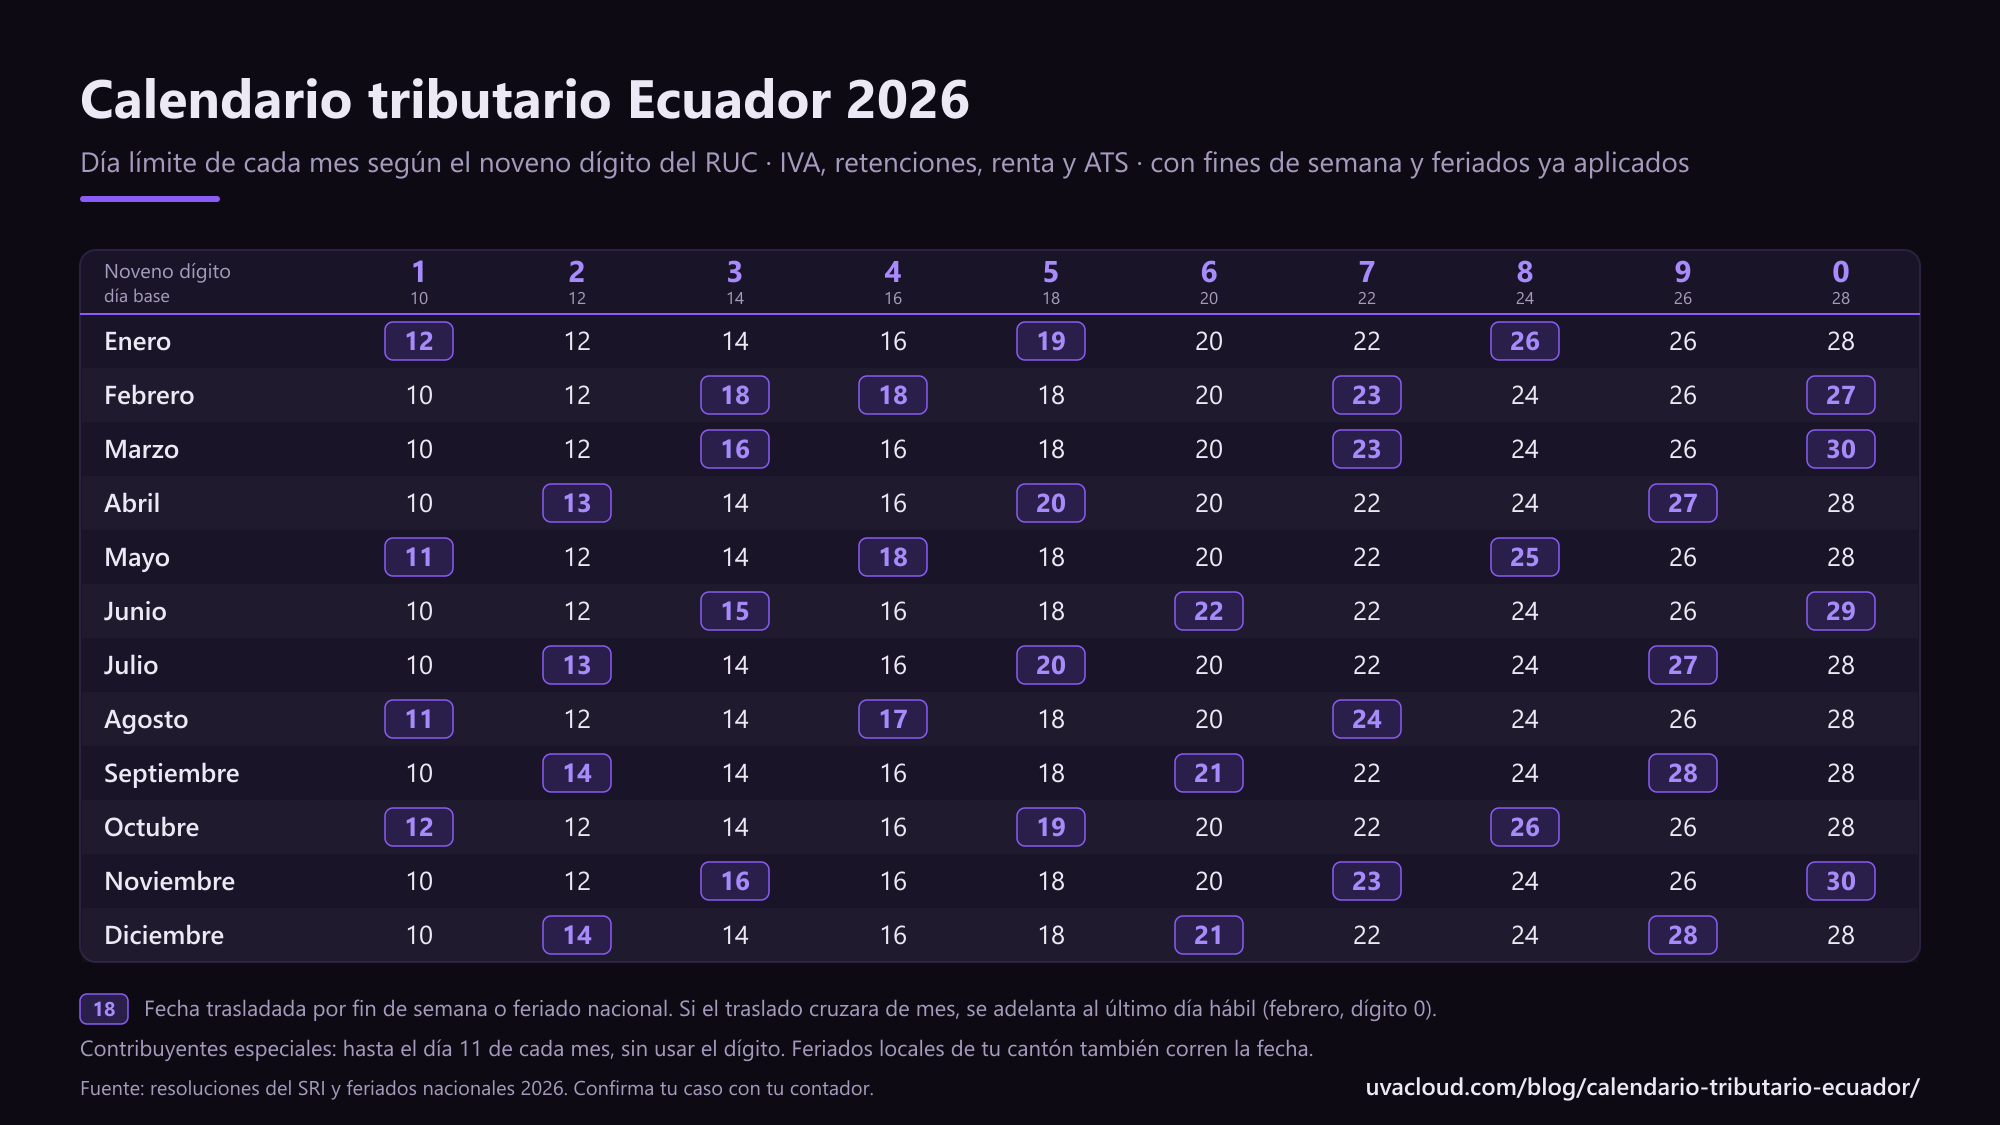
Aplica a IVA, retenciones en la fuente, impuesto a la renta y ATS. No aplica a los contribuyentes especiales, que tienen su propia fecha fija (siguiente sección).
Si eres contribuyente especial, esta tabla no es la tuya
Los contribuyentes especiales — designados como tales por el SRI mediante acto administrativo — no usan el noveno dígito. Declaran y pagan hasta el día 11 de cada mes, todos el mismo día: impuesto a la renta, IVA, retenciones en la fuente, ICE, ISD y el anexo MID.
Dos precisiones que se prestan a confusión:
- Antes era el día 9, y el feriado corría hacia atrás. La Resolución NAC-DGERCGC23-00000034 (diciembre de 2023) cambió ambas cosas: ahora es el 11, y el traslado por feriado va hacia adelante, igual que para todos los demás. Si tu planificación todavía dice “9”, está desactualizada.
- Excepción dentro de la excepción: los especiales que están en RIMPE sí declaran el impuesto a la renta atendiendo su noveno dígito.
Hay además dos calendarios propios dentro del mismo artículo: los especiales domiciliados en Galápagos declaran hasta el 28, y las instituciones del Estado y empresas públicas hasta el 20.
Los contribuyentes especiales pagan por débito automático, con un acuerdo suscrito con el SRI. Puedes verificar si tienes esta calidad en tu certificado de RUC.
IVA: cada mes (o cada semestre)
Declaración mensual (Formulario 104). Si vendes con tarifa 15%, declaras el IVA del mes anterior hasta tu día límite del mes siguiente: las ventas de enero se declaran en febrero, las de febrero en marzo, y así todo el año. Se declara aunque no hayas tenido movimiento.
Declaración semestral. Se declara dos veces al año — en julio (primer semestre) y en enero del año siguiente (segundo semestre), siempre según tu noveno dígito. Aplica a quienes venden exclusivamente con tarifa 0% y, sobre todo, a los del RIMPE Emprendedor: para ellos el IVA es semestral por defecto, aunque pueden optar por declararlo mensualmente si lo necesitan —por ejemplo, para solicitar devoluciones. Las diferencias entre Emprendedor y Negocio Popular están en RIMPE: emprendedor vs negocio popular.
Retenciones en la fuente: cada mes
Si eres agente de retención (o hiciste retenciones en el período), declaras el Formulario 103 con el mismo calendario del IVA: mes vencido, hasta tu día límite.
Un detalle que genera multas por desconocimiento: la obligación de retener nace cuando registras contablemente la factura del proveedor, no cuando la pagas. Y el comprobante de retención debe emitirse dentro de los 5 días hábiles siguientes a ese registro.
Impuesto a la renta: una vez al año — marzo o abril según quién seas
La declaración anual del impuesto a la renta (del ejercicio anterior) usa el mismo patrón del noveno dígito, pero el mes depende del tipo de contribuyente:
- Personas naturales: marzo (dígito 1 hasta el 10 de marzo… dígito 0 hasta el 28, que en 2026 se corre al lunes 30).
- Sociedades: abril (dígito 1 hasta el 10 de abril… dígito 0 hasta el 28).
- RIMPE (Emprendedor y Negocio Popular): mayo, también según el noveno dígito.
El formulario depende de quién eres:
| Formulario | Quién lo presenta |
|---|---|
| 101 | Sociedades (S.A., Cía. Ltda., SAS) |
| 102 | Personas naturales obligadas a llevar contabilidad |
| 102A | Personas naturales no obligadas a llevar contabilidad |
| 107 | Empleadores: entrega a cada empleado hasta el 31 de enero |
Para 2026, la tarifa general de sociedades es del 25% (22% para micro y pequeñas empresas), y las personas naturales tributan por tabla progresiva con fracción básica desgravada de $12,208.
Un mito que vale despejar: el anticipo obligatorio del impuesto a la renta (aquella fórmula sobre patrimonio y activos) ya no existe — desde el ejercicio 2020 el anticipo es voluntario. Si tu planificación todavía lo incluye como obligación, está desactualizada.
ATS: la obligación que se olvida
Las sociedades y personas naturales obligadas a llevar contabilidad presentan además el Anexo Transaccional Simplificado (ATS) — el detalle de compras, ventas y retenciones del período. Es mensual, se presenta el mes siguiente al informado y sigue la misma tabla de fechas por noveno dígito.
Y no: la facturación electrónica no lo reemplazó. El SRI pre-llena declaraciones con los comprobantes electrónicos, pero el ATS sigue vigente para los obligados. Qué lleva y por qué rebota lo explicamos en ATS: qué es, quién lo presenta y por qué rebota.
Desde junio de 2026: declarar y pagar es un solo paso
Un cambio operativo que conviene tener presente. Desde el 1 de junio de 2026, por la Resolución NAC-DGERCGC26-00000016, la declaración y el pago del IVA deben hacerse de manera simultánea: si no pagas al enviar el formulario, el trámite no queda válido.
Ya no funciona la vieja maniobra de “declaro hoy para no pasarme del plazo y pago cuando tenga el dinero”. Si llega el vencimiento sin liquidez, la declaración no se registra — y quedas en mora igual.
¿Qué pasa si declaras tarde?
La multa la calculas y pagas tú mismo en la declaración tardía: 3% del impuesto por cada mes o fracción de retraso (con tope del 100% del impuesto); si no hubo impuesto pero sí ingresos, 0.1% de los ingresos por mes (tope 5%). A eso se suman los intereses por mora, con la tasa trimestral que publica el SRI. Y ojo: declarar en cero fuera de plazo también genera multa. El cálculo completo, con ejemplos, está en multas del SRI por declarar tarde.
El error que más cuesta: confiar en la memoria
La mayoría de las multas por declaración tardía no vienen de no tener el dinero — vienen de que nadie era dueño de la fecha. El contador asumió que avisaría el sistema, el gerente asumió que avisaría el contador, y el día límite pasó.
Dos prácticas simples lo resuelven:
- Ancla tus fechas una sola vez. Tu noveno dígito no cambia: si es 5, tu vida tributaria vence los 18 (y en 2026, el 19 de enero, el 20 de abril y de julio, el 19 de octubre: los traslados están en la tabla mes por mes). Ese número debería estar en el calendario de la empresa, con recordatorio días antes — no en la cabeza de una persona.
- Cierra el mes antes de que venza el plazo. La declaración tardía casi siempre es síntoma de otra cosa: ventas sin registrar, facturas de compra traspapeladas, retenciones sin emitir. Si el registro diario está al día, la declaración es un trámite; si no, cada mes es una arqueología.
Aquí es donde un sistema ayuda de verdad: cuando la facturación, las compras y las retenciones se registran en el momento en que ocurren, los valores de la declaración ya están listos antes del vencimiento — y la fecha deja de ser un riesgo.
Fechas y valores según la normativa vigente a la fecha de publicación (resoluciones SRI 2026). Verifica siempre el caso particular de tu empresa con tu contador.